
 Seguir no Google
Crises bancárias no Brasil e no Paraguai expõem falhas na fiscalização e levantam dúvidas sobre relações entre poder econômico e político.
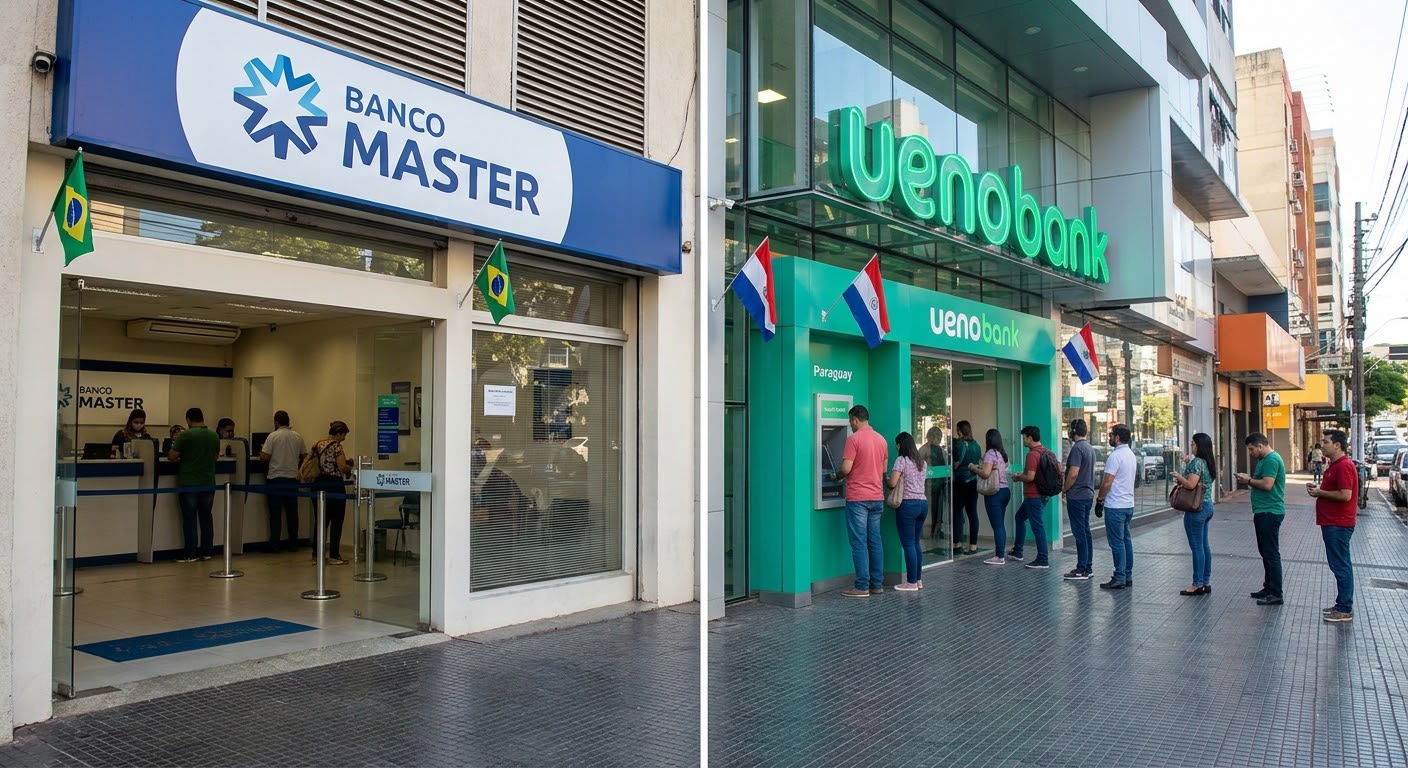
No Brasil, o caso envolve o Banco Master, controlado pelo empresário Daniel Vorcaro. No Paraguai, a crise atingiu o Ueno Bank, uma das maiores instituições financeiras digitais do país, que chegou a reunir aproximadamente três milhões de clientes.
Embora os episódios tenham características próprias, as semelhanças chamam a atenção.
Banco Master: a crise que abalou o sistema financeiro brasileiro
 Siga o Canal da ANF no WhatsApp
Em novembro de 2025, o Banco Central do Brasil decretou a liquidação extrajudicial do conglomerado Master. A decisão foi motivada por uma grave crise de liquidez, comprometimento da situação econômico-financeira e violações às normas do sistema financeiro.
A instituição também passou a ser investigada por suspeitas de fraudes em operações financeiras. O caso levantou discussões sobre a fiscalização bancária, a atuação dos órgãos reguladores e a exposição de recursos de fundos de previdência de estados e municípios.
O episódio demonstrou como operações de alto risco podem produzir consequências que ultrapassam os limites de uma instituição privada e atingem investidores, credores e recursos destinados à aposentadoria de trabalhadores.
Ueno Bank: o escândalo que chegou ao coração do governo paraguaio
No Paraguai, o cenário ganhou proporções ainda maiores para a população local.
Em 3 de novembro de 2026, o Banco Central do Paraguai anunciou o início do processo de resolução do Ueno Bank, depois de constatar que seu índice de solvência havia caído para menos da metade do mínimo exigido pela legislação.
A instituição administrava aproximadamente US$ 850 milhões em recursos públicos e tinha quase três milhões de clientes.
A situação também revelou operações de crédito envolvendo empresas relacionadas ao grupo controlador do banco, levantando suspeitas sobre possíveis irregularidades e conflitos de interesse.
Um dos pontos mais delicados envolve o presidente paraguaio Santiago Peña, que teve participação societária no grupo controlador da instituição até março de 2025.
A crise provocou a saída do presidente do Banco Central paraguaio, Carlos Carvallo, que anteriormente havia comandado o Ueno. O episódio também desencadeou protestos, investigações e pressão política sobre o governo.
Em 5 de novembro, Santiago Peña anunciou sua renúncia à Presidência em meio à crise. O caso ganhou dimensão nacional e internacional.
O que os dois bancos têm em comum?
A comparação entre as instituições passa por quatro pontos principais:
- Crescimento acelerado: os dois bancos expandiram suas operações e conquistaram espaço significativo em seus mercados.
- Recursos públicos: ambos estiveram relacionados à movimentação de valores ligados a estruturas públicas e previdenciárias.
- Questionamentos sobre operações financeiras: os dois casos levantaram suspeitas envolvendo operações de crédito e a saúde financeira das instituições.
- Relações políticas: os episódios trouxeram à discussão a proximidade entre interesses empresariais, agentes públicos e mecanismos de fiscalização.
Entretanto, existe uma diferença importante: o Banco Master passou por liquidação extrajudicial no Brasil, enquanto o Ueno Bank entrou em um procedimento de resolução conduzido pelo Banco Central paraguaio. Os processos têm características jurídicas distintas, e a comparação não significa que as irregularidades investigadas sejam idênticas.
Quando a crise dos bancos chega à população
Por trás dos números bilionários existem pessoas que dependem dessas instituições para receber salários, movimentar pequenos negócios e guardar suas economias.
No Paraguai, milhões de clientes enfrentaram dificuldades para acessar suas contas após a intervenção. O Banco Central anunciou mecanismos de pagamento por meio do Fundo de Garantia de Depósitos, com uma primeira etapa de devolução de valores para determinados correntistas.
No Brasil, o caso Master também deixou questionamentos sobre a proteção de investidores e a exposição de recursos previdenciários.
A discussão, portanto, não deveria ficar restrita ao mercado financeiro ou às disputas políticas.
A pergunta que permanece é: quem fiscaliza quem movimenta bilhões e quem assume a responsabilidade quando o sistema falha?
A confiança no sistema financeiro não depende apenas da promessa de rentabilidade ou do crescimento de uma instituição. Depende de transparência, fiscalização independente e responsabilidade na administração dos recursos.
Quando bancos entram em colapso, a conta não fica necessariamente restrita aos seus controladores. Muitas vezes, quem sente primeiro as consequências é justamente quem menos participou das decisões: a população.