
 Seguir no Google
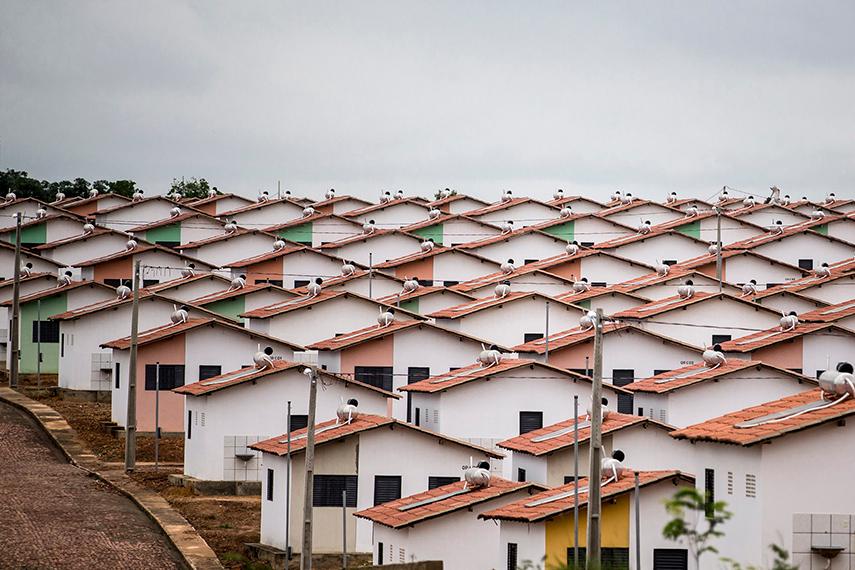
O programa habitacional do governo federal, Minha Casa, Minha Vida, passou por reformulações recentes que ampliam o acesso à moradia para famílias de baixa e média renda em todo o país. As mudanças incluem atualização das faixas de renda, aumento de subsídios e redução nas taxas de juros para financiamento imobiliário.
Atualmente, o programa está dividido em três faixas de renda na área urbana. A Faixa 1 contempla famílias com renda mensal de até R$ 2.640; a Faixa 2 abrange rendimentos entre R$ 2.640,01 e R$ 4.400; e a Faixa 3 inclui famílias com renda de até R$ 8 mil. A divisão é determinante para o tipo de benefício concedido, como o valor do subsídio e as condições de financiamento.
Entre as principais mudanças está o aumento do subsídio federal, que pode chegar a cerca de R$ 55 mil, a depender da renda e da localização do imóvel. O objetivo é reduzir o valor financiado e, consequentemente, o impacto das parcelas no orçamento familiar.
 Siga o Canal da ANF no WhatsApp
As taxas de juros também foram ajustadas e variam conforme a faixa de renda. Famílias de menor renda têm acesso a condições mais vantajosas, com juros reduzidos. Em alguns casos, especialmente para beneficiários de programas sociais, as condições podem ser ainda mais facilitadas.
O programa também passou a priorizar grupos em situação de maior vulnerabilidade social. Mulheres chefes de família, pessoas com deficiência, idosos, beneficiários de programas de transferência de renda e famílias que vivem em áreas de risco estão entre os públicos com maior prioridade na seleção.
Outra mudança relevante é a possibilidade de financiamento de imóveis usados, além de novos empreendimentos, o que amplia as opções disponíveis para os beneficiários. O programa também prevê ações de regularização fundiária e incentivo à construção de moradias em áreas urbanas com melhor acesso à infraestrutura.
Para participar, os interessados passam por uma etapa inicial de análise cadastral, conhecida como “raio-x”, que avalia critérios como renda familiar e composição do núcleo doméstico. No entanto, essa etapa não garante a aprovação automática, já que a seleção final depende de critérios sociais e da disponibilidade de unidades habitacionais.
A operacionalização do programa é feita principalmente pela Caixa Econômica Federal, responsável pelos financiamentos e pela análise de crédito dos candidatos.
Apesar dos avanços, especialistas apontam que o tempo de espera e a oferta limitada de imóveis ainda são desafios para atender à demanda habitacional no país. O governo afirma que novas contratações e investimentos estão previstos para ampliar o alcance do programa nos próximos anos.